QR : Acheter un objet en brocante et le revendre en ligne, est-ce taxé ?
Alexandre, un habitant d’Auderghem, s’interroge : « Peut-on acheter un objet en brocante et le revendre ensuite sur Internet ? Et si oui, est-ce que cela est soumis à une imposition et à quel montant ? »
La réponse à cette question dépend de la nature de l’activité de revente. Deux scénarios distincts se présentent. Dans le premier cas, si vous procédez à un tri chez vous et que vous vendez des objets personnels tels que des vêtements, des meubles ou un vélo, aucune déclaration n’est nécessaire. Ces transactions sont considérées par le fisc comme une gestion normale de votre patrimoine privé.
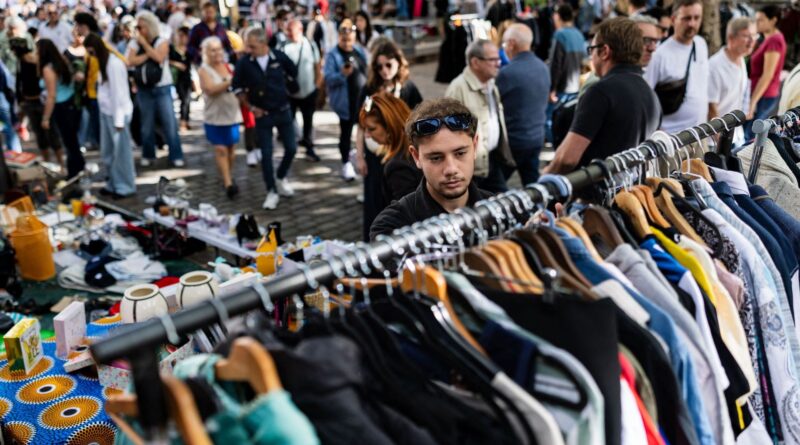
En revanche, la situation change si vous achetez des biens dans le but de les revendre sur des plateformes en ligne. Dans ce cas, l’administration fiscale considère cela comme une activité lucrative. Il devient alors impératif de déclarer vos revenus, en précisant s’il s’agit d’une activité occasionnelle ou d’une pratique récurrente.
Concernant la taxation, si votre activité de revente est occasionnelle et sans organisation particulière, les bénéfices réalisés peuvent être classés comme des « revenus divers ». Ces derniers sont généralement soumis à un taux d’imposition de 33 %, après déduction des frais autorisés.
En revanche, si vous vous engagez dans une activité régulière et structurée, cela pourrait être qualifié d’activité professionnelle. Les bénéfices dans ce cas seraient soumis à l’impôt progressif sur les revenus professionnels, avec des taux variant de 25 à 50 %.
Il est également important de noter qu’il sera difficile d’échapper à l’impôt dans ce cadre. Une directive européenne impose aux plateformes de vente de transmettre des informations au fisc. Ainsi, si vous réalisez plus de 2000 euros de ventes ou effectuez 30 transactions ou plus par an sur une même plateforme, celle-ci est tenue de communiquer vos revenus au SPF Finances.
Cet article a été élaboré en réponse à une question posée directement à la rédaction de la RTBF. Si vous aussi vous avez des interrogations, n’hésitez pas à nous les soumettre via le formulaire ci-dessous. Votre question pourrait inspirer notre prochain article « Questions-Réponses ».